viernes, 21 de febrero de 2014

¿Sirve para algo el Parlamento europeo?

Los mitos urbanos sobre el Parlamento Europeo son tan numerosos o más que sobre la vida de otras instituciones representativas. Su lejanía y las dudas sobre su utilidad le han mantenido alejado del foco de las críticas más acervas contra la profesionalización de la política, pero tampoco ha escapado de las mismas. Y una buena parte de esas críticas son más que razonables y justas.

De hecho, hasta ahora, la mayoría de los grandes partidos han utilizado el Parlamento Europeo como lugar en el que “retirar” a sus activos políticos gastados o jubilables, ofreciéndoles un lugar cómodo y tranquilo, bien remunerado y alejado de los molestos focos de la opinión pública y, a veces, hasta del trabajo mismo.

Y sin embargo el Parlamento Europeo es un instrumento esencial en una estrategia de cambio político en Europa. Con todas sus limitaciones, el Parlamento es la única institución que goza de la legitimidad popular y, por ello, puede convertirse en una poderosa caja de resonancia de la movilización y resistencia social contras las políticas austericidas y contra la gestión oligárquica de la crisis.

Y eso es así, sobre todo, porque lo nuevo de esta crisis es que ha colocado en el centro del conflicto la legitimidad del proceso de integración europea. Es decir, su utilidad, su estructura decisional, sus perspectivas. La crisis ha traído de la mano una politización inesperada —por su velocidad— del proceso de integración. Y ha hecho real el debate sobre alternativas a la situación actual. Mientras que los especialistas discutían sobre la conveniencia de la politización, dando por hecho que se trataba de una opción entre algunas más, ésta se ha colado por la puerta grande sin preguntar a los que dicen que saben.

El Parlamento Europeo forma parte de una estructura institucional anómala en las democracias representativas. Frente a la división de poderes tradicional la Unión Europea está dividida en dos ramas que dibujan un cuadrado institucional: la rama ejecutiva formada por la Comisión Europea y el Consejo Europeo y la rama legislativa por el Parlamento y el Consejo aún cuando, la Comisión es la que dispone de la iniciativa legislativa. Como vemos una articulación compleja que hace que el proceso de toma de decisiones sea largo, complicado y escasamente comprensible.

Es común decir que el Parlamento Europeo ha sido la institución que más poder ha ganado desde Maastricht, pasando de ser una “institución florero” a ejercer capacidades de codecisión y bloqueo.

Y aunque sigue siendo una institución disminuida en sus capacidades de control y de iniciativa, las reformas de Niza y Lisboa han mejorado el margen de maniobra que permitiría hacer más visible la labor política realizada o por realizar en el Parlamento Europeo. A través de los mecanismos del proceso legislativo ordinario; el dictamen conforme o el dictamen obligatorio conforme el Parlamento puede mejorar su papel como actor político en la discusión sobre el futuro del proceso de integración. Y, especialmente, el debate que se suscitará alrededor de la elección del Presidente/a de la Comisión permitirá generar una auténtica controversia política alrededor de los diferentes modelos y proyectos sobre los que pensar el futuro de la Unión.

Cosas que el Parlamento Europeo podría hacer y que la izquierda debería favorecer
Habría que decir que el entramado institucional produce y reproduce el déficit democrático crónico que padece la construcción europea desde sus orígenes. Y que ninguna reforma parcial o menor logrará reducir esa brecha democrática que cuestiona permanentemente la legitimidad de las decisiones tomadas por las instituciones europeas.

Así es que la refundación democrática de la UE es una exigencia en los tiempos de desconfianza y crisis de legitimidad. No obstante se pueden acometer reformas parciales que, al menos, minimicen el daño y orienten la perspectiva de un cambio sistémico. Por ejemplo, atribuir competencias legislativas al Parlamento o incorporar la Unión Económica y Monetaria a las capacidades de control parlamentario. O exigir un procedimiento único en toda Europa de participación estatal en los Consejos de modo que se asegure que los parlamentos nacionales conocen lo que van a hacer sus gobiernos en la UE. O bien, crear un encuentro interparlamentario regular entre los parlamentarios nacionales y los parlamentarios europeos, de modo que pueda discutirse sobre iniciativas legislativas etc…

Pero lo relevante ahora es saber que oportunidades tenemos desde la izquierda para hacer del Parlamento europeo un instrumento al servicio de un cambio social y económico profundo.

Un estudio de la dinámica parlamentaria en los últimos diez años nos dice de las oportunidades que surgen en la nueva legislatura: la coalición de acuerdo en votaciones más importantes en el PE es la que se ha dado entre el GUE (el grupo de la Izquierda Alternativa) y los Verdes, un 79,3% de las veces. Y el acuerdo entre el GUE y el grupo socialista: un 72% de las veces. Hay que señalar que los socialistas y los populares han votado juntos un 64,5% de las ocasiones. En un cambio de escenario como en el que nos encontramos esta experiencia ofrece un suelo de acuerdos posibles en la institución misma.

Pero nada impide una actividad de resistencia frente a las lógicas de privatización y austeridad y que la izquierda alternativa protagonice la representación de los millones de personas que resisten y se resisten a ser devorados por la voracidad del neoliberalismo depredador.

El objetivo es trabajar en Europa por dar sentido a esa gran coalición social y política que está impugnando las políticas neoliberales y sus consecuencias.

Además de eso, desde el Grupo Parlamentario se pueden usar algunos de los instrumentos que el Tratado de Lisboa ha habilitado para dar visibilidad tanto a la resistencia como a la propuesta.

Entre ellas la Iniciativa Ciudadana Europea, una invitación para que la Comisión Europea proponga un texto legislativo en alguno de los ámbitos de competencia de la UE. Las iniciativas ciudadanas deben recibir el apoyo de, al menos, un millón de ciudadanos de siete de los veintiocho Estados miembros de la UE, alcanzando un número mínimo de firmantes en cada uno de ellos. A fecha de hoy una ICE sobre el agua y su condición de bien público ha conseguido el número de firmas suficientes para continuar el procedimiento.

Huelga decir las limitaciones de este procedimiento y afirmar que está muy lejos de significar ningún salto de calidad en la participación ciudadana en la construcción europea. Dicho lo cual y en este contexto de crisis de legitimidad, esta posibilidad puede contribuir tanto a hacer visible el rechazo como las alternativas. Y debe ser considerado con toda seriedad.

La crisis ha hecho visible que la construcción europea es un juego en el que unos ganan y otros pierden. Y las lógicas económicas puestas en marcha desde Maastricht y acentuadas en la gestión de la crisis implican un deterioro de las condiciones de vida para la mayoría insoportables, especialmente, pero no solo, en los países del sur o de la periferia económica de la UEM, entre ellos España.

Estas elecciones y el futuro Parlamento Europeo pueden y deben jugar un papel muy importante como institución que hace visible la resistencia y la propuesta. Esta vez, discutir de Europa es una necesidad.

Pedro Chaves Giraldo 
Miembro de econonuestra y profesor de Ciencia Política en la Universidad Carlos III de Madrid
Público.es 
http://blogs.publico.es/econonuestra/2014/02/18/sirve-para-algo-el-parlamento-europeo/

Troika: ¿cirujanos o carniceros?

A 100 días de cerrar esta legislatura europea se puede hacer un balance de los principales aspectos que tendrán que mejorar después de las elecciones del 25 de mayo, que darán lugar a un nuevo Parlamento (PE) y a una nueva Comisión (CE). Hay dos experimentos, por encima de los demás, que no han funcionado, lo que se ha hecho muy visible en momentos de gran recesión: primero, una unión monetaria sin prestamista de última instancia y sin transferencias entre países, lo que ya era insólito en la historia mundial de estas experiencias; y segundo, un mercado único sin armonización fiscal y laboral. Ambas circunstancias han devenido en debilidades estructurales del proceso europeo en tiempos de crisis, y la ciudadanía las ha padecido en forma de falta de resultados de las políticas económicas aplicadas.

El actual PE, que transformará su composición en tres meses, tiene dos comisiones estudiando lo sucedido en los países intervenidos desde el año 2010 (Grecia, Portugal, Irlanda y Chipre). La primera, la Comisión de Empleo y Asuntos Sociales, ya ha hecho público su trabajo, y en él se concluye que las políticas aplicadas por la troika (Comisión Europea, Banco Central Europeo y Fondo Monetario Internacional) han contribuido a deteriorar los niveles de bienestar de los cuatro países, y que las medidas se elaboraron sin una valoración suficiente de sus consecuencias. La cuestión, ahora, es quién ha de pagar las responsabilidades del daño causado a las poblaciones escarnecidas. El eurodiputado socialista español Alejandro Cercas (que previsiblemente no repetirá en la próxima legislatura del PE) lo argumentaba así: “Podían haber actuado como cirujanos y lo han hecho como carniceros”.

Esta crítica exterior se suma a la autocrítica que el FMI se hizo respecto a la actuación de la troika en Grecia: en el año 2012 esperaba una reducción del 5,5% del PIB con respecto a 2009, pero en realidad fue del 17%; el paro llegó al 25% de la población activa en vez del 15% previsto, y la deuda pública alcanzó el 170% del PIB en lugar del 156%. ¿Por qué? Por una suma de factores entre los que se contaban cálculos erróneos de los multiplicadores fiscales, expectativas no realistas sobre las reformas estructurales que podían llevarse a cabo y la renuncia desde el principio a reestructurar la deuda griega.

El segundo informe del PE, de su Comisión de Economía, todavía no se ha hecho público pero promete tener mucha significación, pues además de valorar los efectos directamente económicos de los rescates a estos cuatro países, ha de analizar el papel institucional de la propia troika, una fórmula inorgánica creada de un día para otro para evitar la quiebra de Grecia.

El PE ha funcionado hasta ahora en una especie de bipartidismo imperfecto de las dos grandes familias ideológicas europeas (conservadores y democristianos), con adherencias de liberales y verdes. Los sondeos indican que ese bipartidismo cederá tras las elecciones del 25 de mayo, que entre populares y socialistas conseguirán solo alrededor del 55% de los escaños (60%, con los liberales) y que podrían entrar en la Cámara tres clases de representantes de “la otra Europa”, distintos entre sí: los eurofóbicos, los euroescépticos y los eurocríticos, con dificultades para formar grupo parlamentario propio porque se necesitan al menos 25 diputados de siete países diferentes.

El Tratado de Lisboa, con sus imperfecciones, da mayores poderes que nunca al PE. ¿Podrá jugar de contrapoder del resto de los órganos de la UE? En su libro La impotencia democrática (Catarata) —de imprescindible lectura—, el politólogo Ignacio Sánchez Cuenca escribe: “Las instituciones europeas están claramente sesgadas a favor de los países acreedores. La única salida que se ofrece [a los deudores] consiste en una devaluación interna que restaure la competitividad. Pero la devaluación interna lleva mucho tiempo, es tremendamente costosa para la población y se enfrenta a una de las regularidades mejor conocidas en el ámbito económico: la rigidez a la baja de los salarios nominales. La devaluación interna puede descarrilar si los sacrificios que exige provocan una crisis social y política”. Mientras tanto, las opiniones públicas europeas han revisado sus convicciones europeístas y muestran posiciones muy críticas hacia la UE, pero las élites, tanto económicas como políticas, continúan difundiendo un europeísmo incondicional.

Joaquín Estefanía
El País
 

domingo, 16 de febrero de 2014

La Europa de los mercaderes

La celeridad en la puesta en marcha de las políticas de recortes y austeridad en la Unión Europea acelera y profundiza la crisis y sus efectos.

Mientras la Troika se pasea por los países del Mediterráneo exigiendo acelerar  la reforma del mercado laboral para conseguir mayor productividad y competitividad,el malestar y las protestas crecen. En el maletín, los llamados "hombres de negro" llevan un compendio de medidas estándar como bajar los salarios, aumentar la edad de jubilación, potenciar los contratos basura, agilizar el despido libre, elevar el IVA y seguir por la senda de las privatizaciones. Un recetario completo implantado de forma indiscriminada en la zona Euro. En su conjunto, el paquete se conoce como "políticas de austeridad", cuyo fin sería disminuir el déficit fiscal, hacer frente a la recesión y estimular el crecimiento económico. Medidas consideradas el factótum para sortear la crisis que enfrenta el capitalismo transnacional, sea cual sea la situación y circunstancia. El Fondo Monetario, la Comisión Europea y el Banco Central Europeo están convencidos de su eficacia y las defienden a ultranza, a pesar de su fracaso. Nada parece indicar que vayan a entrar en barbecho o sean cuestionadas.

La Troika ha subrayado el error de cálculo de su práctica en Grecia. Los objetivos no se han logrado, provocando un efecto bumerán, más pobreza, desigualdad y un recorte sustantivo de los derechos políticos, sociales y económicos. Ninguna de las medidas diseñadas por los "tecnócratas y expertos", privatizaciones, despido de funcionarios, recortes en sanidad y educación, bajada de sueldos y salarios, han revertido la situación o indican un repunte en el medio plazo. El Fondo Monetario advierte que la deuda pública en relación con el PIB -en la actualidad del 186%- sólo bajará al 130% en 2030. Y por si fuera poco, los ingresos obtenidos por la venta de las empresas públicas no han cubierto las expectativas, situándose en 46.000 millones de euros, es decir, 20.000 millones menos que los presupuestados.

Según la OCDE, entre 2009 y 2011 Grecia ha reducido su déficit público estructural desde el 12,8% hasta el 1,8%, es decir, seis puntos anuales. En un año, explica Sebastián Dullan, del Consejo Europeo de Relaciones Exteriores, "Grecia ha reducido su déficit el doble de lo que Alemania hizo en cinco años". Lo dicho para Grecia se puede validar, con matices, en España y Portugal. En el primer caso en 2009 se bajó del 9,5 al 1,2 en 2012; y en el segundo, pasó del 9,5 en 2010 al 2,2 en 2012. Algo similar ocurre con los salarios reales. En Grecia han caído un 13% entre 2009 y 2011, mientras que en Portugal y España un 10% y un 7% respectivamente en tres años. El problema no ha sido la negligencia a la hora de aplicar las políticas de recortes y de austeridad, sino todo lo contrario: la celeridad en su puesta en práctica acelera y profundiza la crisis.

Con las cifras encima de la mesa, los economistas y funcionarios de la Troika sentencian, tras más de un lustro de austeridad: "Hubo fracasos notables. La confianza del mercado no fue restablecida (...) y la economía se enfrentó a una recesión bastante más fuerte de lo previsto". Este mea culpa de los responsables haría pensar en un cambio de rumbo. Pero no ha sido el caso, y apostillan: "el programa era necesario, pese a los errores de cálculo del Fondo con respecto a la sustentabilidad de la deuda".

La Troika pretende disminuir el déficit público adelgazando el Estado y equiparando las condiciones de trabajo de los países europeos a la existente en los países emergentes, donde se roza la semi-esclavitud. De esta forma, alegan, se combatiría la crisis, bajarían las tasas de paro juvenil y el desempleo, incentivando la contratación vía reducción de salarios. En Alemania, según Rafael Poch, Angel Ferrero y Carmela Negrete, autores del libro La quinta Alemania. Un modelo hacia el fracaso europeo,"el sector de salarios bajos que en 1995 implicaba el 15% de los trabajadores emplea hoy al 25% y se ha expandido tres veces más rápido que el sector tradicional. El 42% de ex-empleados del sector tradicional que han perdido su trabajo encuentran empleo en el sector de salarios bajos. Sólo un 15% de los parados de larga duración fueron contratados en 2011 en el sector tradicional. Hay ocho millones de empleados a tiempo parcial, con contrato limitado, minijobs".

Como era previsible, los bajos salarios, el aumento del desempleo y la privatización de la sanidad y la educación son el detonante de una catástrofe social sin precedente en Europa. No hay capacidad de ahorro, compra, ni acceso al crédito. La exclusión social, la marginalidad y la pobreza infantil muestran su cara más alarmante. En Grecia, según David Stuckler y Sanjay Basu, autores de Por qué la Austeridad Mata, "a fin de cumplir con los objetivos de reducción del déficit marcados por la Troika, el presupuesto griego en sanidad se ha reducido en un 40% desde 2008. Ese programa de austeridad (...) incrementó el índice de desempleo entre los jóvenes hasta el 50%, y de personas sin hogar en más de un 25%. (...) Como consecuencia del recorte (...) Grecia sufrió su primera epidemia de malaria en muchas décadas. Además, la austeridad ha eliminado 35.000 puestos de médicos".

En Alemania, la degradación del trabajo determina una devaluación del consumo y una menor recaudación fiscal, afectando el nivel de bienestar de la población. Entre 1995 y 2010, las ventas de productos baratos y de baja calidad en el mercado minorista de alimentos pasaron del 29,2% al 43,6%. Paralelamente, alrededor del 50% de los hogares alemanes no pagan impuestos sobre la renta porque ganan demasiado poco para hacerlo. El cuadro es desolador, pero la Troika insiste en aplicar políticas de austeridad y recortes sociales como únicas salidas a la recesión. Si la crisis sacó a la luz las hipotecas basura, la especulación inmobiliaria y el acceso al crédito fácil, también conllevó la implantación de un modelo tendente a la concentración de la riqueza, bajo el paraguas de la desregulación y la economía de libre mercado. En la Unión Europea existen 115 millones de personas en riesgo de pobreza, el 23% de la población. A lo que hay que sumar otros 150 millones en la cuerda floja. El informe de la OCDE de 2012 ¿Por qué la desigualdad sigue aumentando? señala que las desigualdades superan los 1,4 puntos en términos del coeficiente de Gini, y los ingresos medios del 10% más rico son nueve veces más elevados que los del más pobre.

Alemania no presenta un cuadro muy diferente de lo que sucede en los países mediterráneos. El informe bianual sobre pobreza y riqueza elaborado por el Ministerio de Trabajo alemán para 2013 pone de relieve que al 50% más pobre de la población le corresponde el 1% de la riqueza, y al 10% más rico el 53%. En 2003, al 50% le correspondía el 3%. La desigualdad avanza y el hambre se extiende.

El euro se sostiene a duras penas y crecen el malestar y las voces que piden su salida en los países más afectados por las políticas de austeridad. Asimismo, comienza  a emerger, lo queramos o no, una Europa profundamente xenófoba y racista, donde el nazi-fascismo se expande. Baste comprobarlo en Grecia con el partido Amanecer Dorado y la profunda crisis de representatividad de la socialdemocracia. En España la creación de un partido político a la derecha del Popular, VOX, enciende las luces rojas; y en Francia, el Frente Nacional de Marine Le Pen concentra una intención de voto del 24%. No son pocos quienes reniegan de la democracia como régimen político, abrazando fórmulas autoritarias donde el poder esté en manos de oligarquías financieras y empresariales. Las tecno-burocracias se han adueñado del terreno político, desplazando a los ciudadanos en beneficio de conglomerados trasnacionales.

Emerge una Europa profundamente desigual donde las políticas públicas inclusivas ceden el lugar a políticas de seguridad y control social cuyo fin es criminalizar los movimientos sociales y las protestas, imponiendo un orden represivo que garantice, sobre todo, la sobreexplotación de las clases trabajadoras. Es la Europa de los mercaderes.

Marcos Roitman
eldiario.es

lunes, 30 de diciembre de 2013

Abordando de forma sencilla la bajada histórica del tipo de interés del Banco Central Europeo

El pasado jueves 7 de noviembre el Banco Central Europeo situó el tipo de interés oficial del dinero en el 0,25%, el nivel más bajo de toda su historia.

¿Qué es exactamente un tipo de interés?
El tipo de interés es el precio del dinero. Cuanto más alto sea, más caro será pedir dinero prestado. Y al revés: cuanto más bajo sea, más barato será endeudarse. Por ejemplo, si hoy día un banco privado cualquiera pide un préstamo de 10.000 euros al Banco Central Europeo al 0,25% y acuerda devolverlo en un año, cuando pase el año el banco privado tendrá que devolver los 10.000 euros más 25 euros en concepto de intereses (es el 0,25% de 10.000 euros). El precio de haber pedido ese préstamo sería de 25 euros (barato). Si el tipo de interés fuese del 2%, el banco tendría que devolver los 10.000 euros más 200 euros en concepto de intereses (el 2% de 10.000). El precio de ese préstamo sería de 200 euros (más caro que en el primer caso).

¿Qué es el tipo de interés oficial que maneja el Banco Central Europeo?
Hay diversos tipos de interés a lo largo de toda la Eurozona (el Euribor, el Eonia, el tipo de interés de un préstamo hipotecario, etc), pero todos vienen determinados por un único tipo de interés: el tipo de interés oficial que controla el Banco Central Europeo. A partir de este indicador se construyen y concretan el resto de tipos de interés. Cuando pedimos un crédito al banco, o cuando los bancos se prestan dinero entre ellos, o cuando las empresas piden créditos, o cuando pedimos un crédito hipotecario… los tipos de interés de estas operaciones dependerán del tipo de interés de referencia que haya decidido el banco central para ese período, que en la actualidad está en el 0,25% en la Eurozona.

¿Por qué han bajado el tipo de interés oficial?
El tipo de interés oficial es un instrumento de política monetaria que utilizan los bancos centrales (para más información leer este artículo). Si se considera que hay mucho dinero circulando por la economía los dirigentes del banco central correspondiente aumentarán el tipo de interés de referencia para que salga más caro pedir dinero prestado y por lo tanto desincentivar esta práctica (con lo cual teóricamente se reducirá la cantidad de dinero en circulación). Y al contrario: si se considera que hay poco dinero en circulación los dirigentes del banco central correspondiente disminuirán el tipo de interés de referencia para que salga más barato pedir dinero prestado y por lo tanto incentivar esta práctica (de forma que teóricamente habrá más dinero en la economía real).

Desde la irrupción de la crisis económica en el año 2008 el Banco Central no ha dejado de bajar el tipo de interés (salvo en dos ocasiones fugaces). Lo que se pretende es que los bancos privados vuelvan a dar créditos a familias y a empresas, puesto que desde 2008 dejaron de hacerlo. Este nuevo descenso en el tipo de interés refleja que el grifo del crédito sigue cerrado y que el Banco Central Europeo sigue intentando abrirlo. Ahora los bancos privados podrán pedir dinero prestado de una forma muy barata, lo cual se supone facilitará que éstos se lo presten a su vez a familias y empresas.

¿Funcionará esta estrategia?
Rotundamente no. Si los bancos privados no prestan dinero a familias y empresas no es porque no tengan dinero en sus cuentas listo para ser prestado. De hecho, llevan mucho tiempo poseyendo ingentes cantidades de dinero prestado por el Banco Central Europeo y el crédito no se ha reactivado. Que vuelvan a bajar el tipo de interés del dinero no cambiará nada en este sentido. 

¿Por qué entonces los bancos privados no dan créditos?
Por dos razones principales. En primer lugar, la mayoría de familias y empresas están muy endeudadas, y su objetivo primordial es ir devolviendo poco a poco el dinero que deben. En este contexto, sería absurdo que fuesen a pedir más créditos porque ello elevaría la deuda que están tratando de reducir. En segundo lugar, a los bancos no les sale rentable conceder crédito a familias y empresas porque hay otros negocios que dan muchas más ganancias y en menos tiempo (como el de la deuda pública) y porque la legislación bancaria internacional penaliza en términos contables los créditos a pequeñas y medianas empresas y a familias.

Entonces, ¿esta reducción del tipo de interés no tendrá implicaciones?
Claro que las tendrá, y serán graves. Aunque el dinero no llegue a la economía real (porque los bancos no prestarán a familias y empresas), sí que llegará al ámbito financiero. Los bancos utilizarán ese dinero barato que les presta el Banco Central Europeo para operar en determinados mercados financieros (los más rentables), lo que lubrificará la actividad financiera y aumentará el precio de muchos activos. En otras palabras, se generarán dinámicas especulativas (que enriquecerán a unos pocos) mientras que al mismo tiempo se estará inundando al sistema de tensiones importantes que podrían desencadenar crisis financieras.

Eduardo Garzón
Saque de Esquina

martes, 26 de noviembre de 2013

"Un mundo feliz transatlántico". El proyecto de Asociación Transatlántica de Comercio e Inversión (TTIP/TAFTA) y sus consecuencias socioeconómicas y ambientales


Un informe realizado por la Seattle to Brussels Network desmitifica los presuntos beneficios económicos del tratado TTIP y pone al descubierto cómo éste podría perjudicar al medio ambiente y a la economía a los dos lados del Atlántico.

Resumen ejecutivo

En el verano de 2013 se iniciaron conversaciones entre la Unión Europea y Estados Unidos sobre una Asociación Transatlántica de Comercio e Inversión (TTIP por sus siglas en inglés) a la vez que muchos dirigentes comerciales y políticos saludaban el acuerdo como el santo remedio contra la difícil recuperación económica que incide en ambos lados del Atlántico. La consolidación de las relaciones comerciales entre los dos socios en un solo mercado transatlántico se ha vendido a los ciudadanos estadounidenses y europeos como un vehículo poderoso para estimular el crecimiento económico y algunos de sus defensores predecían hasta un uno por ciento de incremento del PIB. Los funcionarios de Estados Unidos y la Unión Europea insisten en que la eliminación de los aranceles a la importación y la armonización reglamentaria a los dos lados del Atlántico incrementarán el comercio entre las dos regiones, lo que creará millones de nuevos empleos.

Sin embargo, como sugiere este análisis preliminar de las implicaciones geopolíticas, medioambientales y socioeconómicas de un acuerdo comercial transatlántico, no sólo se ha colocado en el lugar equivocado la fe en la liberalización y la desregulación comerciales –lo que caracteriza las negociaciones actuales–, sino que también se han juzgado mal los beneficios económicos pronosticados a la vez que se han minimizado –cuando no ignorado– los riesgos más amplios.

Lo que aflora, por tanto, es que la TTIP es el proyecto político de una elite política y corporativa transatlántica que, basándose en la promesa infundada del aumento del comercio y la creación de puestos de trabajo, intentará invertir la protección reglamentaria social y medioambiental, desviar los derechos legales de los ciudadanos hacia las corporaciones y consolidar el liderazgo global europeo y estadounidense dentro de un orden mundial cambiante.

Beneficios exagerados y riesgos minimizados

Como detalla este informe (cuya versión completa sólo está disponible en inglés), el comisario de Comercio de la Unión Europea, Karel De Gucht, ha exagerado en exceso los beneficios económicos de la TTIP. Sobre la base de una investigación financiada por la industria, se ha prometido un crecimiento del PIB del 1 por ciento, junto con la creación de “cientos de miles de empleos”. Sin embargo, la propia evaluación del impacto de la TTIP de la Comisión Europea concluye que una tasa regional de crecimiento del 0,1 por ciento sería una expectativa más realista. Esto equivaldría a una tasa de crecimiento del PIB de apenas un 0,01 por ciento en un periodo de diez años, ya tildada de ‘trivial’ por los economistas.

Sin embargo, los riesgos medioambientales y socioeconómicos asociados a beneficios económicos tan triviales podrían ser catastróficos. La competencia incrementada vinculada con la liberalización comercial entre la Unión Europea y Estados Unidos podría provocar la pérdida de puestos de trabajo (capítulo 1). La competencia añadida entre Europa y Estados Unidos podría agrandar aún más la brecha entre los países centrales y la periferia en Europa, ya que los principales intereses ofensivos de exportación de Estados Unidos residen precisamente en los sectores en los que la periferia europea tiene intereses defensivos, como la agricultura (capítulo 3).

Además, en bastantes áreas normativas, las leyes y la reglamentación estadounidenses ofrecen bastante menos protección que en Europa. La armonización legislativa propuesta entre la Unión Europea y Estados Unidos implica que el nivel de protección al consumidor en Europa podría minarse significativamente, por ejemplo en las áreas del acceso al mercado de los organismos genéticamente modificados (OGM), la carne tratada con hormonas y el pollo desinfectado con cloro (capítulo 3). En consecuencia, una política agrícola sostenible podría desaparecer del horizonte en el caso de que Europa tuviera que abrir sus mercados a los productos estadounidenses no sujetos a la reglamentación más estricta sobre el bienestar de los animales o el uso de pesticidas agrícolas dañinos que están obligados a cumplir los productores europeos (capítulo 3).

A medida que los dos socios comerciales se acerquen al mínimo común denominador, las políticas medioambientales en Europa (capítulo 2) y la regulación financiera en Estados Unidos (capítulo 6) podrían sufrir también. Por ejemplo, la TTIP podría amenazar las moratorias europeas existentes sobre el asunto controvertido de la extracción del gas de esquisto (capítulo 2) a la vez que mina la emblemática regulación europea sobre sustancias químicas –REACH–, al sortear los requisitos de ensayo de miles de sustancias químicas tóxicas (capítulo 5).

La regulación financiera estadounidense –actualmente más estricta que la de la Unión Europea– podría verse comprometida, ya que los grandes bancos esperan utilizar las negociaciones comerciales para minar los intentos que surjan después de la crisis con el fin de introducir una reglamentación financiera más severa (capítulo 6). En un momento en el que hasta el Fondo Monetario Internacional (FMI) y el Banco Mundial han empezado a reconocer que el control de capitales es una manera útil de impedir y detener la fuga de capitales con intenciones desestabilizadoras y especulativas, la TTIP propone la liberalización y desregulación de todos los sectores de servicios, incluidos los servicios financieros, con el riesgo de estimular, en vez de impedir, otra crisis financiera internacional.

Una amenaza para los derechos civiles y el modelo social de Europa

Mediante la profunda reestructuración de las relaciones sociales inherentes a la asociación comercial propuesta, la TTIP plantea una amenaza real para los derechos civiles y los cimientos del modelo social de Europa. Mientras que en Estados Unidos las empresas gozan de un acceso prácticamente ilimitado a los datos personales de los ciudadanos, en Europa todavía está garantizado por ley cierto grado de intimidad. Sin embargo, la TTIP podría cambiar esto si las negociaciones incluyesen el polémico capítulo que se propone actualmente sobre los derechos relacionados con la propiedad intelectual.

Los intentos anteriores de minar el derecho a la intimidad de los europeos mediante el Acuerdo Comercial de Lucha contra la Falsificación (ACTA) se combatieron con éxito en el Parlamento Europeo cuando se rechazó la propuesta a consecuencia de la creciente oposición pública. Sin embargo, como la TTIP se negocia a puerta cerrada y sin intervención parlamentaria, hay riesgo grave de que esta vez los ciudadanos no puedan proteger sus derechos civiles (capítulo 4).

La inclusión de un capítulo sobre derechos de propiedad intelectual inspirado en el ACTA podría también socavar seriamente el derecho de los pacientes europeos a la atención sanitaria asequible (capítulo 5). Una mayor protección de los patentes de los productos farmacéuticos al amparo de la TTIP podría impedir el acceso a medicamentos genéricos que salvan vidas (actualmente un sector industrial en auge en Europa). Asimismo, mediante la armonización propuesta de normas y reglamentaciones entre la Unión Europea y Estados Unidos (que incluiría el ‘reconocimiento mutuo’ del actual marco reglamentario de ambos socios como ‘igualitario’), la comercialización de los servicios públicos (al estilo de Estados Unidos) podría alentarse aún más en Europa y de esta manera incrementar los costes sanitarios de los pacientes europeos.

La armonización de las normas y reglamentaciones podría también tener gran impacto en los derechos sindicales y laborales, puesto que el derecho a la libre asociación y la negociación colectiva en Estados Unidos es mucho más débil que en Europa. En el caso de que tuvieran éxito las negociaciones de la TTIP, podríamos contemplar en el futuro a los trabajadores estadounidenses y europeos competir entre sí en un intento desesperado de atraer a la inversión privada porque no hacerlo podría hacer que las compañías europeas se trasladasen a Estados Unidos, donde disfrutarían de menos obligaciones con respecto a sus trabajadores (capítulo 1).

Importar la cultura estadounidense de las demandas legales

La TTIP pretende también restringir aún más las posibilidades de intervención reglamentaria si se incluye un capítulo sobre inversiones, tal como se propone actualmente en las negociaciones (capítulo 7). Si –como se prevé– se incluyera un mecanismo de arreglo de controversias, los inversores extranjeros podrán llevar a los Gobiernos ante un tribunal internacional y demandarlos por desplegar políticas consideradas perjudiciales para los beneficios (proyectados) de una compañía.

Se han producido algunos casos de este tipo al amparo del NAFTA (Tratado de Libre Comercio de América del Norte) y otros acuerdos comerciales bilaterales en los que las leyes democráticas, diseñadas para la protección de consumidores y el medio ambiente, han sido denunciadas por compañías privadas que exigen cientos de millones de dólares en concepto de compensación. El caso reciente del gigante tabaquero estadounidense Philip Morris, que se ha querellado contra los Gobiernos de Uruguay y Australia por sus leyes antitabaco, es un ejemplo de lo que se puede esperar si la TTIP confiere a las corporaciones este tipo de poderes legales.

En consecuencia las compañías estadounidenses que invierten en Europa podrían eludir los tribunales europeos y desafiar directamente a los Gobiernos de la Unión Europea en tribunales extraterritoriales cuando consideren que las leyes relacionadas con la salud pública, el medio ambiente o la protección social interfieren en sus beneficios. De este modo, es posible que la mera amenaza de un costoso litigio legal sea suficiente para impedir que los Gobiernos promulguen legislaciones progresistas en el futuro: un inconveniente importante para cualquier sistema político que desee parecer democrático.

Más allá del Atlántico

Teniendo en cuenta que más de un tercio del comercio global tiene lugar actualmente en Estados Unidos y la Unión Europea, la TTIP crearía el mayor bloque mundial de libre comercio, cuyas implicaciones irían más allá del Atlántico, puesto que la TTIP reestructuraría de facto las reglas comerciales internacionales (capítulo final).

De esta manera, la TTIP permitiría a la Unión Europea y a Estados Unidos superar el punto muerto político que afecta actualmente a las negociaciones comerciales a nivel multilateral, ya que los países en desarrollo ofrecen resistencia a las exigencias de Estados Unidos y la Unión Europea de liberalizar aún más sus economías (con la pretensión de que las compañías estadounidenses y europeas tengan acceso libre a sus mercados y materias primas).

La TTIP podría convertirse así en el vehículo que fuerce al Sur Global a encaminarse por una senda de desarrollo definida por los intereses de Estados Unidos y la Unión Europea. La TTIP podría convertirse, especialmente, en la estrategia de las elites corporativas de Estados Unidos y la Unión Europea para aventajar a economías emergentes como la India, Rusia, China, Brasil, Sudáfrica y la región ASEAN (Asociación de Naciones del Sudeste Asiático), con la intención de recuperar el liderazgo internacional en un orden mundial cambiante que amenaza a la hegemonía estadounidense y europea.

Sin embargo, es cuestionable que éstos deban ser los objetivos de un acuerdo comercial del siglo XXI. Este informe –al ofrecer un análisis crítico de las implicaciones medioambientales y socioeconómicas de la TTIP– busca contribuir a un debate público muy necesario sobre la naturaleza y los objetivos del comercio internacional y sus reglas.

domingo, 24 de noviembre de 2013

“Libre Comercio”, una seria amenaza

No se informa ni se comenta públicamente. Pero los gobiernos de la Unión Europea y de Estados Unidos (EEUU) negocian en secreto un tratado de libre comercio. Lejos de luz y taquígrafos, casi inexistente para periódicos e informativos de radio y televisión. Sólo los gobiernos y las multinacionales saben qué se cuece.

Cuando se ha filtrado algo, solo se ha hablado de “las grandes ventajas del tratado”. Aumentar un 1% del PIB de la Unión Europea, 110.000 millones de euros para las haciendas europeas y 95.000 millones de dólares para la de EEUU. Son cálculos de macro economía y en éstos nunca figuran los impactos negativos laborales, sociales o medioambientales.

En América Latina, en los noventa, EEUU quiso establecer un área de libre comercio con Centroamérica y Sudamérica. Con el mantra del libre comercio que todo enriquece, ese multilateral tratado, que no se logró, consistía en imponer el credo neoliberal las neoliberales medidas del Consenso de Washington. Políticas para el beneficio de las élites económicas y financieras.

Entonces EEUU negoció y firmó tratados bilaterales con Colombia, Perú, Chile y el tratado con México y Canadá. Como dan fe las hemerotecas, este último tratado tuvo consecuencias devastadoras para los sectores agrícola e industrial mexicanos, provocó una intensa y abundante migración hacia EEUU y limitó las posibilidades de desarrollo de México. No fue mucho mejor a Perú, Colombia y Chile que han visto crecer sus cotas de desigualdad y no eliminan una pobreza histórica.

Disponemos de otro antecedente: la negociación del tratado de libre comercio de EEUU con once países costaneros del Pacífico, desde Japón, hasta Nueva Zelanda.

WikiLeaks ha conseguido y publicado un borrador de ese Tratado de Asociación Transpacífico y no pinta bien. Para empezar, pretende que los servidores de Internet sean policías y jueces que eliminen contenidos de la Red si creen que perjudican los derechos de autor. Más una especie de tribunales internacionales en defensa de tales derechos que ignorarán  las soberanía y los tribunales nacionales.

En este tratado, EEUU pretende implantar las posturas más reaccionarias sobre propiedad intelectual y su aplicación en la industria farmacéutica. De lograrlo, el tratado Transpacífico provocará un aumento de precio de muchos medicamentos e impedirá el acceso universal a ellos. Incluso pretenden que se patenten procedimientos médicos; es decir, intervenciones quirúrgicas o métodos de diagnóstico serían propiedad de alguien y no podrían ser utilizados universalmente por los centros sanitarios públicos, salvo que paguen a la entidad o empresa dueña de la patente.

Hay mucho más, pero sirva lo dicho como botón de muestra.

La Comisión Europea reconoce el dañino impacto comercial que provocará el tratado de libre comercio en los sectores de producción de carne, fertilizantes, bioetanol, azúcar, maquinaria eléctrica, equipos de transporte, metalurgia, productos de madera, papel y comunicaciones. Según la práctica y lógica neoliberales, esos sectores aplicarán duros ajustes para competir con EEUU, ajustes que se traducirán en millones de trabajadores al paro.

Además EEUU quiere eliminar o reducir severamente las leyes de protección social y medioambiental, más exigentes en Europa aún. Por no hablar de la grave amenaza del tratado para la libertad de expresión en Internet a cuenta de la presunta protección de los derechos de autor.

Y, aún peor, el tratado crearía un arbitraje especial para atender las demandas de las corporaciones e inversores internacionales contra los gobiernos europeos cuando consideren que tienen menos beneficios por culpa de sus leyes de salud pública, medio ambiente o protección social. Sin olvidar un estudio de Thirlwall y Penelope Pacheco-López que expone que “no hay evidencia de que los tratados comerciales hayan mejorado la vida de los ciudadanos de los países firmantes”. ¿Entonces?

Por más que se vista de seda, el Tratado de libre comercio entre la Unión Europea y EEUU (como el Transpacífico, como el de México) busca la total desregulación e intocable libertad para las corporaciones multinacionales en su insaciable búsqueda de beneficios.

Lo ha dicho Stiglitz: una zona de libre comercio entre EEUU y Europa significa un comercio desigual y predador al servicio de la élite económica. En Costa Rica, una gran movilización social impidió la firma de un tratado bilateral de comercio. Ese parece el camino, aunque no sea fácil.

Xavier Caño Tamayo
Periodista
CCS (Centro de Colaboraciones Solidarias)
 

miércoles, 20 de noviembre de 2013

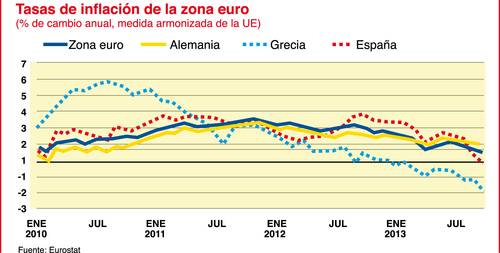
Europa lucha contra la deflación

Foto 
Foto

La decisión del Banco Central Europeo (BCE) de recortar su tasa de referencia en 25 puntos base, a 0.25 por ciento, el 7 de noviembre, demuestra que toma en serio el riesgo de deflación. Sin embargo, las perspectivas de recuperación siguen siendo frágiles y la fragmentación financiera continuará, pues el mecanismo de transmisión monetaria sigue dañado.

La inflación promedio en la zona euro fue de 0.7 por ciento en octubre (provisional), mucho más débil que la meta oficial de poco menos de 2 por ciento del BCE. No sólo el bajo nivel de inflación ha preocupado al banco, sino también el rápido descenso en meses recientes: entre enero y julio la tasa cayó 0.9 puntos porcentuales, de 1.6 a 0.7 por ciento.

Existe significativa diversidad en la zona. Los países de la periferia experimentan devaluación interna, que recorta la inflación sobre todo mediante factores relacionados con la demanda, como el creciente desempleo y la austeridad, que han conducido a una reducción de salarios y pensiones y a una liberalización de algunos mercados de productos y servicios. Estos países, entre ellos Grecia y España, han tenido un descenso mucho más rápido en la inflación e incluso han caído en deflación (en el caso griego), a diferencia de países del centro, como Alemania, donde las presiones desinflacionarias han arrancado sobre todo de factores relacionados con la oferta, como menores precios de productos primarios, en tanto la demanda interna ha sido más resistente.

Prevemos que la tasa de inflación principal se mantendrá baja en los próximos meses, pues la continua debilidad de la actividad económica restringe la inflación esencial y los costos internacionales de los productos primarios. Es posible que el banco mantenga las tasas de interés en niveles sumamente bajos hasta que exista marcada mejoría en las perspectivas de crecimiento, o bien un periodo de inflación por arriba de la meta. Ninguno de esos sucesos es probable antes de 2015, cuando menos.

¿Por qué es un riesgo importante?
En tiempos económicos relativamente normales, la caída de precios no necesariamente causa preocupación, por ejemplo cuando las perturbaciones en la oferta reducen los precios de los productos primarios y por tanto reducen los costos de insumos para las empresas y elevan el poder adquisitivo de los hogares. Sin embargo, en la zona euro hoy día los efectos del descenso global de precios en el lado de la oferta vienen acompañados por severos impactos del lado de la demanda, causados por la necesidad de austeridad para reducir los altos niveles de deuda (pública y privada). La reducción salarial y el abaratamiento de la vivienda han menguado la capacidad de los hogares para pagar los intereses de sus deudas tanto en países del centro (por ejemplo Holanda) como de la periferia de la zona. A su vez, el aumento de préstamos no pagados pone en riesgo la solvencia de los bancos, los cuales restringen aún más las condiciones de crédito y privan a hogares y compañías del dinero que tanto requieren.

La perspectiva de deflación también puede volverse una profecía que se cumple sola. En anticipación a la caída de precios, las empresas y hogares pueden posponer ciertas compras e inversiones no esenciales, con lo cual reducen agudamente la demanda doméstica. El incentivo de ahorrar en vez de gastar también se incrementa, dado que la carga real de la deuda crece cuando la inflación cae.

Todo esto ocurre con el trasfondo de políticas fiscales restrictivas en toda la zona, en un intento por mejorar las finanzas públicas. Al igual que con consumidores, empresas y bancos, la caída en la inflación dificulta esta tarea para los gobiernos nacionales, pues la carga real de la deuda aumenta. Por tanto, la necesidad de austeridad se extiende o profundiza aún más.

Por si fuera poco, la desinflación también eleva el valor del euro, lo cual encarece las exportaciones y reduce la capacidad de los países de beneficiarse de un auge exportador para compensar el descenso en la demanda interna.

Si bien la tasa de inflación de la zona está ahora al nivel de la de Japón (donde los precios sólo en fecha reciente comenzaron a subir, después de cuatro años de deflación sostenida), aún está lejos de un escenario deflacionario como el japonés. El presidente del BCE, Mario Draghi, sostuvo que las expectativas de inflación para los próximos años continúan firmemente en torno a la meta de 2 por ciento. Sin embargo, los riesgos surgidos de la periferia amenazan con hacer el destino de la zona en los próximos años aún más lamentable que el de Japón de la década de 1990 en adelante.

El mayor problema de la zona euro es su heterogeneidad, y la consecuente dificultad en trazar una política monetaria apropiada para todos sus 17 miembros. Si la política monetaria del BCE es demasiado suelta para Alemania, donde el desempleo está en el nivel más bajo en 20 años, ha sido demasiado restrictiva para la afligida periferia.

En los países en crisis, los costos del financiamiento bancario se han elevado (ver tabla). El mecanismo de transmisión monetaria sigue siendo ineficaz, lo que reduce la disponibilidad de crédito para los hogares y compañías de la periferia.

Consciente de ese mecanismo disfuncional, el BCE en su reunión de noviembre intentó aliviar las presiones de financiamiento extendiendo hasta julio de 2015 la provisión de liquidez ilimitada a corto plazo (plena asignación de liquidez a tasas fijas en todas sus operaciones de refinanciamiento).

Tasas de depósito
En su reunión de noviembre, el BCE mantener en 0 por ciento la tasa de depósitos; es decir, la que paga sobre las reservas de los bancos colocadas en el banco central. Conforme a la política actual de plena asignación de liquidez a tasas fijas, la tasa de depósitos se ha vuelto el principal determinante de las tasas de interés del mercado, de las cuales la tasa de préstamo inmediato interbancario, EONIA, está un poco arriba de cero (ver tabla). Una tasa de refinanciamiento más baja ayuda a los bancos de la periferia, que dependen sobre todo de la liquidez del BCE, pero tiene poco impacto en otras partes, puesto que la tasa de depósito no cambia.

Como no queda mucho espacio para recortar la tasa de referencia, Draghi mencionó la opción de llevar la tasa de depósito a territorio negativo, es decir, cobrar a los prestatarios para mantener sus fondos en el banco central. Ese recorte tendería a desalentar a los bancos de tener demasiado efectivo en el banco central, pero también elevaría aún más las tasas de los créditos individuales, pues los bancos trasladarían el costo a los clientes. Por lo tanto, las tasas negativas de depósito no parecen probables a corto plazo, pero siguen siendo un arma potencial en el arsenal del BCE.

No se puede acusar al BCE, bajo la dirección de Draghi, de mantenerse al margen de la crisis de la zona euro: desde la promesa de que haría todo por defender la divisa única, en septiembre de 2012, hasta la guía de acción (anunciada en julio de 2013) para reducir las tasas de interés hasta otro nivel récord, ha actuado con rapidez para conjurar los riesgos de un resurgimiento de la crisis. Todo ello ha abonado a favor de su credibilidad y capacidad directiva.

Sin embargo, las perspectivas de la zona euro aún descansan más en las acciones de sus dirigentes políticos que en las de su banquero central. Aunque el BCE ha dado en teoría mayor espacio a los gobernantes para proporcionar un fundamento estructural más sólido a la zona, hasta ahora éstos no han logrado acuerdos que la conviertan en una federación apropiada, por ejemplo, una unión bancaria total. Por tanto, seguimos escépticos en cuanto al panorama regional a mediano plazo.

Economist Intelligence Unit
Traducción de textos: Jorge Anaya